Domain ergänzen.de kaufen?
Wir ziehen mit dem Projekt
ergänzen.de um.
Sind Sie am Kauf der Domain
ergänzen.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain ergänzen.de kaufen?
Ist Risikolebensversicherung sinnvoll?
Ist Risikolebensversicherung sinnvoll? Eine Risikolebensversicherung kann sinnvoll sein, wenn man finanzielle Verpflichtungen hat, die im Todesfall abgesichert werden müssen, wie z.B. eine Hypothek oder die Versorgung der Familie. Sie bietet einen finanziellen Schutz für die Hinterbliebenen und kann helfen, finanzielle Engpässe zu vermeiden. Allerdings sollte man vor Abschluss einer Risikolebensversicherung seine individuelle Situation und Bedürfnisse sorgfältig prüfen, um sicherzustellen, dass sie wirklich notwendig ist. Es kann auch sinnvoll sein, verschiedene Angebote zu vergleichen, um die passende Versicherung zu finden. **
Wer bekommt Risikolebensversicherung ausgezahlt?
Die Risikolebensversicherung wird im Todesfall des Versicherten an die im Vertrag benannten Begünstigten ausgezahlt. Diese Begünstigten können beispielsweise Ehepartner, Kinder oder andere nahe Angehörige sein. Es ist wichtig, die Begünstigten im Vertrag klar zu benennen, um sicherzustellen, dass die Versicherungssumme im Todesfall an die gewünschten Personen ausgezahlt wird. Falls keine Begünstigten benannt sind, wird die Versicherungssumme in der Regel an die gesetzlichen Erben des Verstorbenen ausgezahlt. Es ist ratsam, regelmäßig zu überprüfen, ob die im Vertrag genannten Begünstigten noch den eigenen Wünschen entsprechen. **
Ähnliche Suchbegriffe für Risikolebensversicherung
Top-Angebote
Produkte zum Begriff Risikolebensversicherung:
-
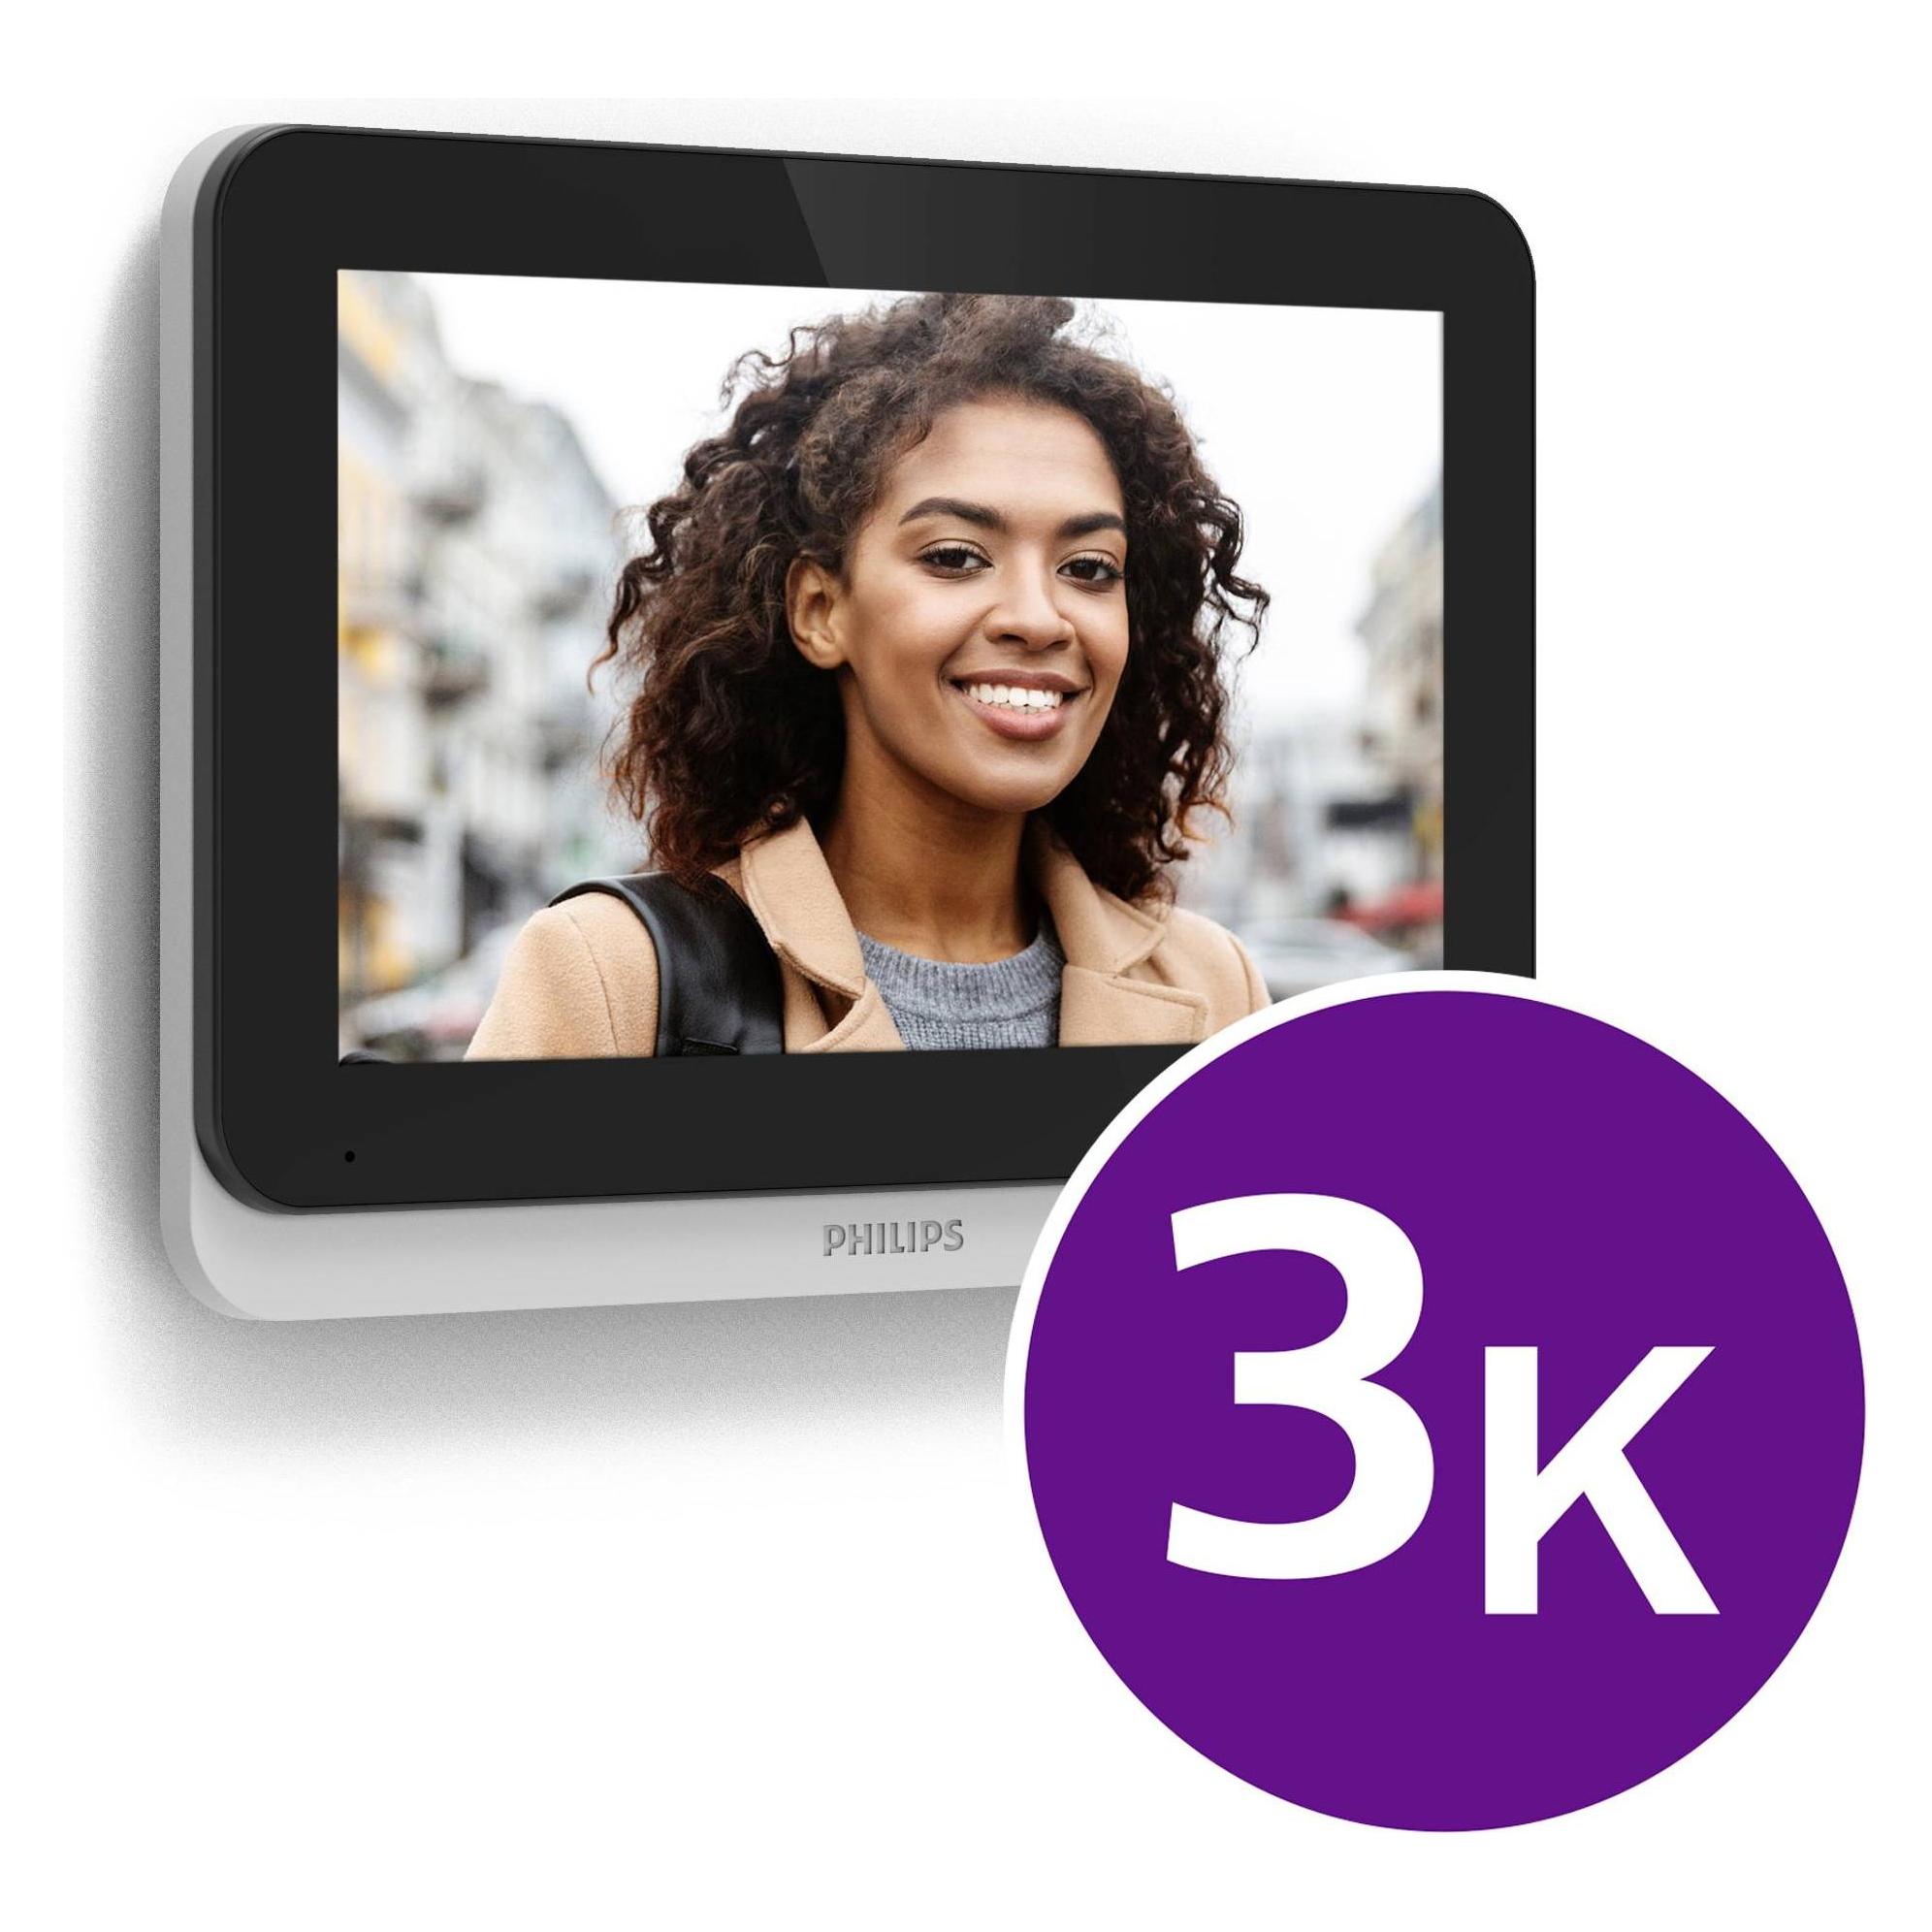
Philips Türsprechanlagen-Zubehör Zusatz-MonitorSie haben ein Philips WelcomeEye Connect 3 Videotelefon und möchten Besucher von einem anderen Bereich Ihres Grundstücks aus empfangen? Entscheiden Sie sich für diesen zusätzlichen kompatiblen Monitor, mit dem Sie mit Ihren Gästen sprechen und ihnen bei Bedarf das Tor öffnen können. Außerdem profitieren Sie von der 3K-Bildqualität229,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
100W Flexibles Solarpanel [Zubehör] Option: EcoFlow 100W Flexibles Solarpanel• Wiegt nur 2,3 kg und ist damit extrem leicht. • 258° Flexibilität und damit einfach an jede Oberfläche anpassbar. • Wasserdicht gemäß IP68 für zusätzliche Haltbarkeit. • Universell kompatibel129,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wie viel kostet Risikolebensversicherung?
Die Kosten für eine Risikolebensversicherung hängen von verschiedenen Faktoren ab, wie zum Beispiel dem Alter, dem Gesundheitszustand und der Versicherungssumme des Versicherten. Generell sind die Beiträge für jüngere und gesündere Personen niedriger als für ältere oder krankere Personen. Zudem spielt die Laufzeit der Versicherung eine Rolle bei der Berechnung der Kosten. Es ist daher empfehlenswert, sich individuell beraten zu lassen, um ein maßgeschneidertes Angebot zu erhalten. Letztendlich kann man sagen, dass die Kosten für eine Risikolebensversicherung je nach individueller Situation variieren können. **
-
Wann endet eine Risikolebensversicherung?
Eine Risikolebensversicherung endet in der Regel mit dem Tod der versicherten Person. Sobald der Todesfall eintritt, wird die vereinbarte Versicherungssumme an die benannten Begünstigten ausgezahlt. Alternativ kann die Versicherung auch enden, wenn die Vertragslaufzeit abgelaufen ist und kein Todesfall eingetreten ist. In diesem Fall erfolgt keine Auszahlung der Versicherungssumme. Es ist auch möglich, dass die Versicherung endet, wenn der Versicherungsnehmer die Beiträge nicht mehr bezahlt und der Vertrag deshalb gekündigt wird. In einigen Fällen kann die Versicherung auch enden, wenn die versicherte Person eine schwere Krankheit oder Invalidität erleidet und eine entsprechende Zusatzvereinbarung getroffen wurde. **
-
Was zahlt eine Risikolebensversicherung?
Eine Risikolebensversicherung zahlt im Todesfall des Versicherten eine vorab festgelegte Summe an die benannten Begünstigten aus. Die Höhe dieser Summe wird bei Vertragsabschluss vereinbart und richtet sich oft nach der finanziellen Absicherung, die der Versicherte für seine Familie oder Hinterbliebenen wünscht. Die Beiträge für eine Risikolebensversicherung sind im Vergleich zu anderen Lebensversicherungen meist niedrig, da sie ausschließlich im Todesfall des Versicherten Leistungen erbringt. Die Auszahlung der Versicherungssumme erfolgt in der Regel steuerfrei und kann dazu dienen, finanzielle Engpässe nach dem Tod des Versicherten zu überbrücken. **
-
Warum Risikolebensversicherung über Kreuz?
Die Risikolebensversicherung über Kreuz wird oft von Ehepartnern abgeschlossen, um sich gegenseitig finanziell abzusichern. Im Falle des Todes eines Partners erhält der andere Partner die vereinbarte Versicherungssumme, um finanzielle Verpflichtungen wie beispielsweise Kredite oder die Kinderbetreuung weiterhin stemmen zu können. Durch die Überkreuzversicherung wird somit eine finanzielle Absicherung für den Partner gewährleistet. Zudem ist die Risikolebensversicherung über Kreuz oft günstiger als zwei separate Versicherungen, da die Versicherungsgesellschaften von einem geringeren Risiko ausgehen, wenn beide Partner versichert sind. **

Wie funktioniert die Risikolebensversicherung?
Die Risikolebensversicherung funktioniert, indem der Versicherungsnehmer eine Police abschließt, die im Todesfall des Versicherten eine vorher festgelegte Summe an die benannten Begünstigten auszahlt. Der Versicherungsnehmer zahlt regelmäßig Prämien an die Versicherungsgesellschaft, um den Versicherungsschutz aufrechtzuerhalten. Die Höhe der Prämie hängt von verschiedenen Faktoren wie dem Eintrittsalter, der Versicherungssumme und dem Gesundheitszustand des Versicherten ab. Im Gegensatz zur Kapitallebensversicherung gibt es bei der Risikolebensversicherung keine Rückkaufswerte oder Sparanteile - sie dient ausschließlich dem finanziellen Schutz der Hinterbliebenen im Todesfall. **
Was ist eine Risikolebensversicherung?
Eine Risikolebensversicherung ist eine Art von Lebensversicherung, die speziell darauf abzielt, finanzielle Sicherheit für die Hinterbliebenen im Todesfall des Versicherten zu bieten. Im Gegensatz zu anderen Lebensversicherungen zahlt eine Risikolebensversicherung nur im Todesfall aus und hat keine Kapitalbildungskomponente. Sie dient in erster Linie dazu, finanzielle Verpflichtungen wie Hypotheken oder Schulden abzudecken und den Hinterbliebenen eine finanzielle Absicherung zu bieten. **
Top-Angebote
Produkte zum Begriff Risikolebensversicherung:
-
Philips Türsprechanlagen-Zubehör Zusatz-MonitorSie haben ein Philips WelcomeEye Connect 3 Videotelefon und möchten Besucher von einem anderen Bereich Ihres Grundstücks aus empfangen? Entscheiden Sie sich für diesen zusätzlichen kompatiblen Monitor, mit dem Sie mit Ihren Gästen sprechen und ihnen bei Bedarf das Tor öffnen können. Außerdem profitieren Sie von der 3K-Bildqualität229,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist Risikolebensversicherung sinnvoll?
Ist Risikolebensversicherung sinnvoll? Eine Risikolebensversicherung kann sinnvoll sein, wenn man finanzielle Verpflichtungen hat, die im Todesfall abgesichert werden müssen, wie z.B. eine Hypothek oder die Versorgung der Familie. Sie bietet einen finanziellen Schutz für die Hinterbliebenen und kann helfen, finanzielle Engpässe zu vermeiden. Allerdings sollte man vor Abschluss einer Risikolebensversicherung seine individuelle Situation und Bedürfnisse sorgfältig prüfen, um sicherzustellen, dass sie wirklich notwendig ist. Es kann auch sinnvoll sein, verschiedene Angebote zu vergleichen, um die passende Versicherung zu finden. **
-
Wer bekommt Risikolebensversicherung ausgezahlt?
Die Risikolebensversicherung wird im Todesfall des Versicherten an die im Vertrag benannten Begünstigten ausgezahlt. Diese Begünstigten können beispielsweise Ehepartner, Kinder oder andere nahe Angehörige sein. Es ist wichtig, die Begünstigten im Vertrag klar zu benennen, um sicherzustellen, dass die Versicherungssumme im Todesfall an die gewünschten Personen ausgezahlt wird. Falls keine Begünstigten benannt sind, wird die Versicherungssumme in der Regel an die gesetzlichen Erben des Verstorbenen ausgezahlt. Es ist ratsam, regelmäßig zu überprüfen, ob die im Vertrag genannten Begünstigten noch den eigenen Wünschen entsprechen. **
-
Wie viel kostet Risikolebensversicherung?
Die Kosten für eine Risikolebensversicherung hängen von verschiedenen Faktoren ab, wie zum Beispiel dem Alter, dem Gesundheitszustand und der Versicherungssumme des Versicherten. Generell sind die Beiträge für jüngere und gesündere Personen niedriger als für ältere oder krankere Personen. Zudem spielt die Laufzeit der Versicherung eine Rolle bei der Berechnung der Kosten. Es ist daher empfehlenswert, sich individuell beraten zu lassen, um ein maßgeschneidertes Angebot zu erhalten. Letztendlich kann man sagen, dass die Kosten für eine Risikolebensversicherung je nach individueller Situation variieren können. **
-
Wann endet eine Risikolebensversicherung?
Eine Risikolebensversicherung endet in der Regel mit dem Tod der versicherten Person. Sobald der Todesfall eintritt, wird die vereinbarte Versicherungssumme an die benannten Begünstigten ausgezahlt. Alternativ kann die Versicherung auch enden, wenn die Vertragslaufzeit abgelaufen ist und kein Todesfall eingetreten ist. In diesem Fall erfolgt keine Auszahlung der Versicherungssumme. Es ist auch möglich, dass die Versicherung endet, wenn der Versicherungsnehmer die Beiträge nicht mehr bezahlt und der Vertrag deshalb gekündigt wird. In einigen Fällen kann die Versicherung auch enden, wenn die versicherte Person eine schwere Krankheit oder Invalidität erleidet und eine entsprechende Zusatzvereinbarung getroffen wurde. **
Ähnliche Suchbegriffe für Risikolebensversicherung
-
100W Flexibles Solarpanel [Zubehör] Option: EcoFlow 100W Flexibles Solarpanel• Wiegt nur 2,3 kg und ist damit extrem leicht. • 258° Flexibilität und damit einfach an jede Oberfläche anpassbar. • Wasserdicht gemäß IP68 für zusätzliche Haltbarkeit. • Universell kompatibel129,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Hasbro Brettspiel G0720100, Monopoly Ergänzung - Kaufe alles, Erweiterung, ab 8 Jahre, 2-6 SpielerErweiterung zum Brettspiel-Klassiker - Straßen kaufen, Häuser bauen und Geld verdienen Bei der Kaufe alles-Ergänzung steht plötzlich alles zum Verkauf, was das Spiel beschleunigt Mit richtigem Gespür zum Immobilienhai werden und gewinnen Enthält Kaufwürfel und drehbaren Tresor, der einfach am Spielplan des Grundspiels befestigt wird Wenn alle Grundstücke einen Besitzer haben, gewinnt der reichste Spieler Zusätzlich können neue Sofortgewinn-Verkaufskarten schnell den Sieg sichern Verkürzt die Spieldauer gegenüber dem klassischen Regelwerk auf ca. die Hälfte Zum Spielen wird das Grundspiel Monopoly Classic benötigt (nicht enthalten) Merkmale: Altersempfehlung: ab 8 Jahre Zielgruppe: Erwachsene, Kinder Ausführung: Familienspiel, Kinderspiel, Strategiespiel Spielerzahl: 2 - 6 Spieler weitere Produktinformationen: Spieldauer: ca. 40 Minuten Lieferumfang: 1 Kaufwürfel mit Aufklebern, 20 Verkaufskarten, 1 drehbaren Tresor mit Sockel, 4 Übersichtskarten und Spielanleitung, 8 Besitzrechtkarten sonstiges: Hinweis: Achtung! Nicht für Kinder unter drei Jahren geeignet.17,66 €*Versand: 4,15 €Sichere Weiterleitung zum Anbieter
-
Ravensburger GraviTrax Power Erweiterung Interaction - Ideales Zubehör für spektakuläre Kugelbahnen, Konstruktionsspielzeug für Kinder ab 8 JahrenRavensburger GraviTrax Power Erweiterung Interaction - Ideales Zubehör für spektakuläre Kugelbahnen, Konstruktionsspielzeug für Kinder ab 8 Jahren , Interactive Track System , Entsafter & Saftpressen > Kleingeräte Küche , Erscheinungsjahr: 20220901, Produktform: Spiele, Titel der Reihe: GraviTrax##, Keyword: Beschäftigung für Zuhause; Beschäftigung für unterwegs; Bilderbuch; Pappbilderbuch; Wortschatz erweitern; Soundbuch; tiptoi-Bücher; spielerisch lernen; kindgerechte Spiele; Kindergarten; Suchen und Entdecken; Elektronisches Spielzeug; Elektronische Murmelbahn; Logisches Denken; Programmieren; Technisches Spielzeug; Kugelbahn; Murmelbahn; Spielzeug; Lernspielzeug; Magnetspielzeug; Marble Run; MINT Spielzeug; Murmel; für Jungen; für Mädchen; Geschenk; Geschenkidee; Beschäftigung; Konstruktionsspiel, Fachschema: Non Books / Spiele / Spiel-Erweiterungen, Altersempfehlung / Lesealter: 18, ab Alter: 8, bis Alter: 99, Warengruppe: NB/Kinderbücher/Kinderbeschäftigung/Spielgesch., Fachkategorie: Frühe Kindheit / Frühkindliche Bildung, Text Sprache: bul cze dan dut eng est fin fre ger gre hun ice ita jpn lav lit nor pol por rum rus slo spa swe tur, UNSPSC: 95030070, Warenverzeichnis für die Außenhandelsstatistik: 95030070, Sender’s product category: NONBO, Verlag: Ravensburger Spieleverlag, Verlag: Ravensburger Spieleverlag, Verlag: Ravensburger Spieleverlag, Verlag: Ravensburger Verlag GmbH, Warnung vor Sicherheitsrisiken in der EU: Achtung. Nicht für Kinder unter 36 Monaten geeignet. Kleine Kugel(n). Erstickungsgefahr., Warnhinweis für Spielzeuge: https://conformity.ravensburger.ag/files/26188.pdf, Warnhinweis für Spielzeuge: enthält Batterien / contains batteries, Länge: 339, Breite: 336, Höhe: 85, Gewicht: 1252, Produktform: Spiele, Genre: Spiele, PBS, Genre: Spiele, PBS, Alternatives Format EAN: 4005556261703, Herkunftsland: TSCHECHISCHE REPUBLIK (CZ), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Internationale Lagertitel, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: 0, Unterkatalog: AK, Unterkatalog: Lagerartikel,139,60 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was zahlt eine Risikolebensversicherung?
Eine Risikolebensversicherung zahlt im Todesfall des Versicherten eine vorab festgelegte Summe an die benannten Begünstigten aus. Die Höhe dieser Summe wird bei Vertragsabschluss vereinbart und richtet sich oft nach der finanziellen Absicherung, die der Versicherte für seine Familie oder Hinterbliebenen wünscht. Die Beiträge für eine Risikolebensversicherung sind im Vergleich zu anderen Lebensversicherungen meist niedrig, da sie ausschließlich im Todesfall des Versicherten Leistungen erbringt. Die Auszahlung der Versicherungssumme erfolgt in der Regel steuerfrei und kann dazu dienen, finanzielle Engpässe nach dem Tod des Versicherten zu überbrücken. **
-
Warum Risikolebensversicherung über Kreuz?
Die Risikolebensversicherung über Kreuz wird oft von Ehepartnern abgeschlossen, um sich gegenseitig finanziell abzusichern. Im Falle des Todes eines Partners erhält der andere Partner die vereinbarte Versicherungssumme, um finanzielle Verpflichtungen wie beispielsweise Kredite oder die Kinderbetreuung weiterhin stemmen zu können. Durch die Überkreuzversicherung wird somit eine finanzielle Absicherung für den Partner gewährleistet. Zudem ist die Risikolebensversicherung über Kreuz oft günstiger als zwei separate Versicherungen, da die Versicherungsgesellschaften von einem geringeren Risiko ausgehen, wenn beide Partner versichert sind. **
-
Wie funktioniert die Risikolebensversicherung?
Die Risikolebensversicherung funktioniert, indem der Versicherungsnehmer eine Police abschließt, die im Todesfall des Versicherten eine vorher festgelegte Summe an die benannten Begünstigten auszahlt. Der Versicherungsnehmer zahlt regelmäßig Prämien an die Versicherungsgesellschaft, um den Versicherungsschutz aufrechtzuerhalten. Die Höhe der Prämie hängt von verschiedenen Faktoren wie dem Eintrittsalter, der Versicherungssumme und dem Gesundheitszustand des Versicherten ab. Im Gegensatz zur Kapitallebensversicherung gibt es bei der Risikolebensversicherung keine Rückkaufswerte oder Sparanteile - sie dient ausschließlich dem finanziellen Schutz der Hinterbliebenen im Todesfall. **
-
Was ist eine Risikolebensversicherung?
Eine Risikolebensversicherung ist eine Art von Lebensversicherung, die speziell darauf abzielt, finanzielle Sicherheit für die Hinterbliebenen im Todesfall des Versicherten zu bieten. Im Gegensatz zu anderen Lebensversicherungen zahlt eine Risikolebensversicherung nur im Todesfall aus und hat keine Kapitalbildungskomponente. Sie dient in erster Linie dazu, finanzielle Verpflichtungen wie Hypotheken oder Schulden abzudecken und den Hinterbliebenen eine finanzielle Absicherung zu bieten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.